กองทุนสงเคราะห์ลูกจ้าง vs กองทุนสำรองเลี้ยงชีพ ต่างกันอย่างไร?
เปรียบเทียบความแตกต่างระหว่างกองทุนสงเคราะห์ลูกจ้าง (EWF) และกองทุนสำรองเลี้ยงชีพ (PVD) พร้อมอัตราเงินสะสม เงินสมทบ และสิ่งที่นายจ้าง HR และ Payroll ต้องเตรียมก่อนวันที่ 1 ตุลาคม 2569
อ่านจบ เข้าใจความแตกต่างในบทความเดียว
ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป กองทุนสงเคราะห์ลูกจ้างจะเริ่มจัดเก็บเงินสะสมจากลูกจ้าง และเงินสมทบจากนายจ้างในสถานประกอบกิจการที่อยู่ในข่ายตามกฎหมาย ทำให้หลายบริษัทมีคำถามว่า หากมีกองทุนสำรองเลี้ยงชีพอยู่แล้ว ยังต้องเข้ากองทุนสงเคราะห์ลูกจ้างหรือไม่
สารบัญบทความ
กองทุนสงเคราะห์ลูกจ้าง คืออะไร?
กองทุนสงเคราะห์ลูกจ้าง (Employee Welfare Fund : EWF) เป็นกองทุนตามกฎหมายคุ้มครองแรงงาน มีวัตถุประสงค์เพื่อสร้างหลักประกันทางการเงินให้แก่ลูกจ้าง โดยให้นายจ้างและลูกจ้างร่วมกันสะสมเงินเข้ากองทุน ตามหลักเกณฑ์และอัตราที่กฎหมายกำหนด
สำหรับการดำเนินการตามหลักเกณฑ์ใหม่ กลุ่มสถานประกอบกิจการที่ควรให้ความสำคัญเป็นพิเศษคือ กิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป และไม่มีการจัดให้ลูกจ้างได้รับความคุ้มครองตามเงื่อนไขหรือข้อยกเว้นที่กฎหมายกำหนด
เมื่อลูกจ้างสิ้นสุดการจ้างงานและเป็นไปตามหลักเกณฑ์ที่กำหนด ลูกจ้างจะได้รับเงินสะสม เงินสมทบ รวมถึงผลประโยชน์ของเงินดังกล่าวตามเงื่อนไขของกองทุน เพื่อช่วยสร้างหลักประกันทางการเงินเมื่อออกจากงาน
กองทุนสำรองเลี้ยงชีพ คืออะไร?
กองทุนสำรองเลี้ยงชีพ (Provident Fund : PVD) เป็นกองทุนที่นายจ้างและลูกจ้างร่วมกันจัดตั้งขึ้น เพื่อส่งเสริมการออมระยะยาวและสร้างหลักประกันทางการเงิน ให้แก่พนักงานเมื่อออกจากงานหรือเกษียณอายุ
เงินในกองทุนสำรองเลี้ยงชีพประกอบด้วย
- เงินสะสม ที่หักจากค่าจ้างของลูกจ้าง
- เงินสมทบ ที่นายจ้างจ่ายเพิ่มเติมให้ลูกจ้าง
- ผลประโยชน์จากการลงทุน ของเงินกองทุน
เงินของกองทุนสำรองเลี้ยงชีพจะถูกนำไปบริหารจัดการและลงทุน ตามนโยบายการลงทุนของกองทุน ภายใต้กฎหมายและหลักเกณฑ์ที่เกี่ยวข้อง
กองทุนสงเคราะห์ลูกจ้าง กับ กองทุนสำรองเลี้ยงชีพ ต่างกันอย่างไร?
แม้ทั้งสองกองทุนจะมีหลักการให้นายจ้างและลูกจ้าง ร่วมกันนำเงินเข้ากองทุน แต่รายละเอียดและวัตถุประสงค์แตกต่างกัน
| หัวข้อ | กองทุนสงเคราะห์ลูกจ้าง (EWF) | กองทุนสำรองเลี้ยงชีพ (PVD) |
|---|---|---|
| วัตถุประสงค์หลัก | สร้างหลักประกันทางการเงินให้ลูกจ้างตามกฎหมาย | ส่งเสริมการออมระยะยาวและเตรียมเงินสำหรับอนาคตหรือเกษียณ |
| ลักษณะ | กองทุนตามกฎหมายแรงงานสำหรับกิจการและลูกจ้างที่เข้าเงื่อนไข | กองทุนที่นายจ้างและลูกจ้างตกลงจัดตั้ง |
| กฎหมายหลัก | พระราชบัญญัติคุ้มครองแรงงาน | พระราชบัญญัติกองทุนสำรองเลี้ยงชีพ |
| การเข้าร่วม | กิจการและลูกจ้างที่เข้าเงื่อนไขต้องดำเนินการตามกฎหมาย | เป็นไปตามการจัดตั้งและข้อบังคับของกองทุน |
| เงินของลูกจ้าง | เงินสะสมตามอัตราที่กฎหมายกำหนด | เงินสะสมตามข้อบังคับของกองทุน |
| เงินของนายจ้าง | เงินสมทบตามอัตราที่กฎหมายกำหนด | เงินสมทบตามข้อบังคับของกองทุน |
| อัตราช่วงเริ่มต้น | ลูกจ้าง 0.25% + นายจ้าง 0.25% | แตกต่างกันตามข้อบังคับของแต่ละกองทุน |
| ลักษณะการลงทุน | บริหารภายใต้ระบบกองทุนสงเคราะห์ลูกจ้าง | มีการบริหารและลงทุนผ่านบริษัทจัดการกองทุน |
| เป้าหมายด้านการออม | หลักประกันพื้นฐานเมื่อสิ้นสุดการจ้างงาน | การสะสมเงินระยะยาวและเตรียมเกษียณ |
| ความยืดหยุ่น | เป็นไปตามหลักเกณฑ์ที่กฎหมายกำหนด | มีความยืดหยุ่นตามข้อบังคับและนโยบายของกองทุน |
กองทุนสงเคราะห์ลูกจ้างต้องจ่ายเท่าไร?
อัตราเงินสะสมของลูกจ้างและเงินสมทบของนายจ้าง จะแบ่งออกเป็น 2 ช่วง
| ช่วงเวลา | ลูกจ้าง | นายจ้าง | รวม |
|---|---|---|---|
| 1 ต.ค. 2569 – 30 ก.ย. 2574 | 0.25% | 0.25% | 0.50% |
| ตั้งแต่ 1 ต.ค. 2574 เป็นต้นไป | 0.50% | 0.50% | 1.00% |
ตัวอย่างการคำนวณ
พนักงานได้รับค่าจ้างเดือนละ 30,000 บาท ในช่วงวันที่ 1 ตุลาคม 2569 – 30 กันยายน 2574
บริษัทมีกองทุนสำรองเลี้ยงชีพแล้ว ต้องเข้ากองทุนสงเคราะห์ลูกจ้างอีกหรือไม่?
นี่เป็นหนึ่งในคำถามสำคัญที่สุดสำหรับนายจ้าง ฝ่าย HR และ Payroll
หากบริษัทจัดตั้งกองทุนสำรองเลี้ยงชีพอยู่แล้ว ควรตรวจสอบเพิ่มเติมว่า ลูกจ้างคนใดเป็นสมาชิก PVD และลูกจ้างคนใดยังไม่ได้เป็นสมาชิก รวมถึงพิจารณาเงื่อนไขและข้อยกเว้นตามกฎหมายที่เกี่ยวข้อง
“บริษัทมีกองทุนสำรองเลี้ยงชีพแล้ว จึงไม่เกี่ยวข้องกับกองทุนสงเคราะห์ลูกจ้างทั้งหมด”
ถ้าบริษัทมี PVD แต่พนักงานบางคนไม่ได้เป็นสมาชิก จะเกิดอะไรขึ้น?
กรณีนี้เป็นประเด็นที่ฝ่าย HR และ Payroll ควรตรวจสอบเป็นพิเศษ เพราะการมี PVD ในระดับบริษัทไม่ได้หมายความว่า พนักงานทุกคนจะเป็นสมาชิก PVD โดยอัตโนมัติ
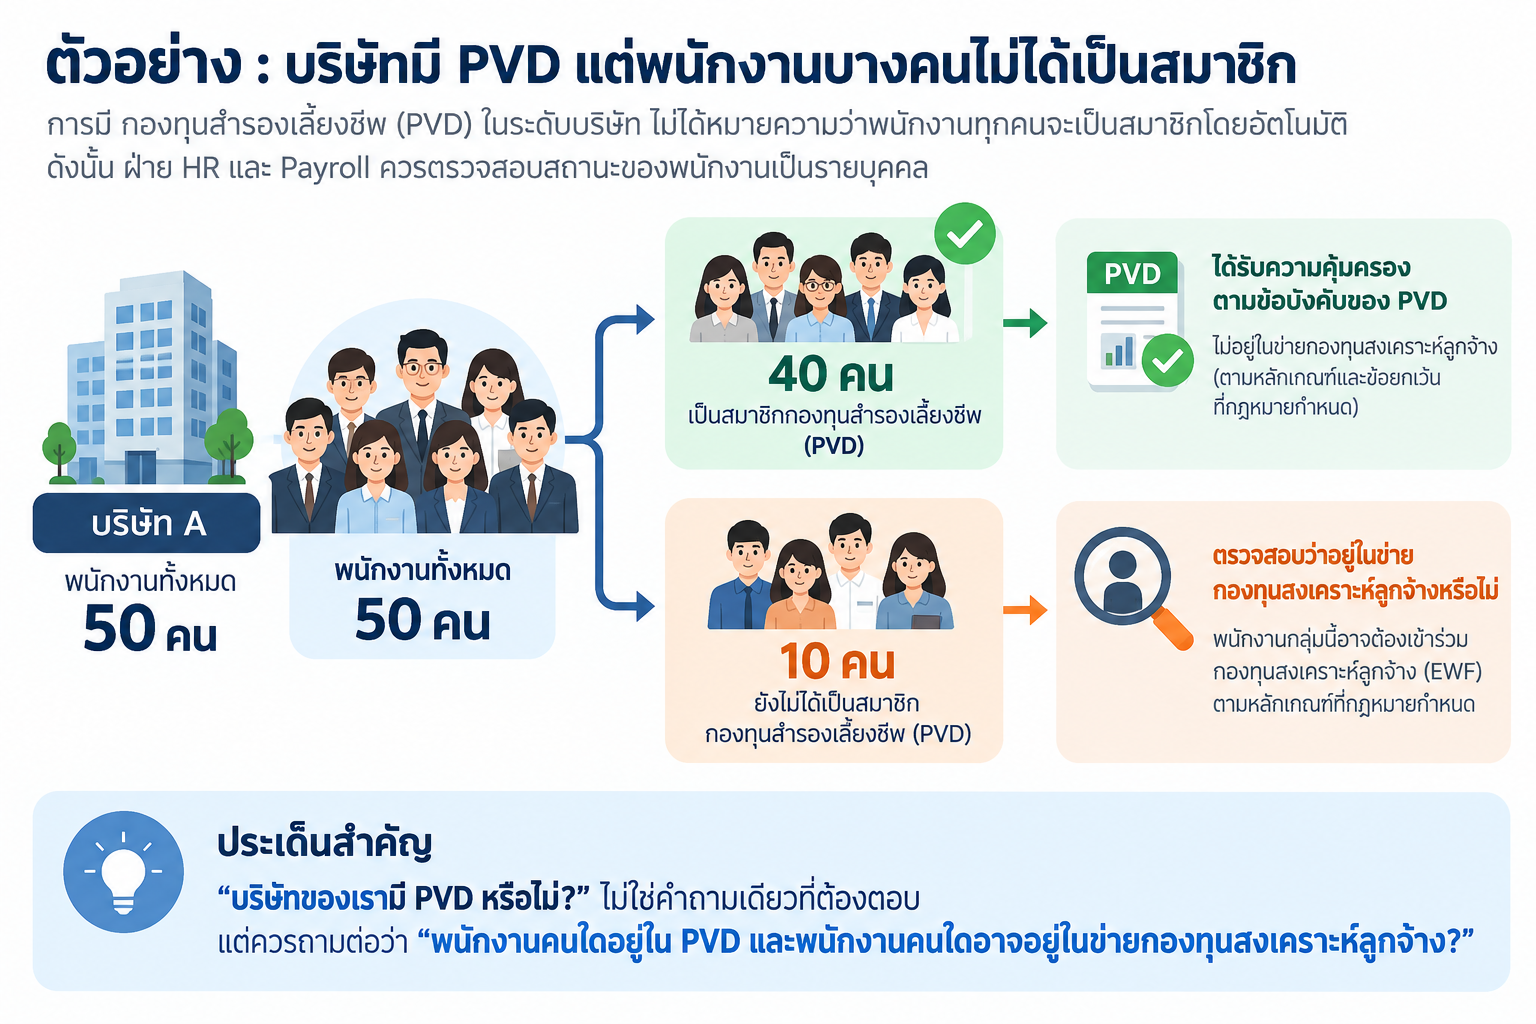
ตัวอย่างการตรวจสอบสถานะพนักงานเป็นรายบุคคล กรณีบริษัทมีกองทุนสำรองเลี้ยงชีพ แต่พนักงานบางส่วนยังไม่ได้เป็นสมาชิก
ตัวอย่าง
บริษัท A มีพนักงานทั้งหมด 50 คน
พนักงาน 10 คนดังกล่าวอาจเกิดจากหลายสาเหตุ เช่น ยังไม่ครบเงื่อนไขการเป็นสมาชิกตามข้อบังคับของบริษัท หรือยังไม่ได้รับความคุ้มครองภายใต้กองทุนสำรองเลี้ยงชีพ
ดังนั้น ประเด็นสำคัญจึงไม่ได้อยู่เพียงว่า “บริษัทมี PVD หรือไม่มี” แต่อยู่ที่ว่า “ลูกจ้างแต่ละคนได้รับความคุ้มครองตามหลักเกณฑ์ที่กฎหมายกำหนดแล้วหรือยัง”
EWF และ PVD เป็นเงินกองทุนเหมือนกัน แต่จุดประสงค์ต่างกัน
หากมองจากมุมของ Payroll และการบริหารค่าจ้าง ความแตกต่างของทั้งสองกองทุนจะเห็นภาพได้ชัดขึ้นจากตัวอย่างต่อไปนี้
กองทุนสงเคราะห์ลูกจ้าง (EWF)
สมมติค่าจ้าง 30,000 บาท และใช้อัตราช่วงเริ่มต้น
กองทุนสำรองเลี้ยงชีพ (PVD)
สมมติข้อบังคับกองทุนกำหนดอัตรา 5%
นายจ้าง HR และ Payroll ต้องเตรียมอะไร ก่อนวันที่ 1 ตุลาคม 2569?
การเตรียมความพร้อมไม่ควรมีเพียงการเพิ่มสูตรหักเงิน 0.25% เข้าไปในระบบ Payroll เท่านั้น เพราะก่อนเริ่มคำนวณ บริษัทต้องทราบก่อนว่า พนักงานคนใดอยู่ในข่ายกองทุนสงเคราะห์ลูกจ้าง
Checklist สำหรับ HR / Payroll
-
ตรวจสอบจำนวนลูกจ้างของกิจการ
ตรวจสอบว่าสถานประกอบกิจการอยู่ในข่ายที่กฎหมายกำหนดหรือไม่ -
ตรวจสอบการมีกองทุนสำรองเลี้ยงชีพ
หากบริษัทมี PVD อยู่แล้ว ควรตรวจสอบข้อบังคับและสถานะสมาชิกของพนักงาน -
แยกรายชื่อพนักงานที่เป็นและไม่เป็นสมาชิก PVD
เพื่อใช้ตรวจสอบว่าพนักงานกลุ่มใดอาจอยู่ในข่ายกองทุนสงเคราะห์ลูกจ้าง -
ตรวจสอบฐานค่าจ้างที่ใช้คำนวณ
ตรวจสอบองค์ประกอบของค่าจ้างและรายการที่เกี่ยวข้องให้ถูกต้อง -
ปรับระบบ Payroll
เพิ่มรายการเงินสะสมของลูกจ้างและเงินสมทบของนายจ้าง รวมถึงตรวจสอบรายงานและ Payslip ที่เกี่ยวข้อง -
ตรวจสอบขั้นตอนการขึ้นทะเบียนและนำส่งเงิน
ศึกษาขั้นตอนและช่องทางการดำเนินการตามที่หน่วยงานราชการกำหนด -
สื่อสารกับพนักงานล่วงหน้า
เนื่องจากเงินสะสมมีผลต่อยอดรับสุทธิของพนักงาน ควรแจ้งรายละเอียดก่อนเริ่มหักเงินจริง
ทำไมกองทุนสงเคราะห์ลูกจ้างจึงเกี่ยวข้องกับ Payroll โดยตรง?
กองทุนสงเคราะห์ลูกจ้างไม่ได้เป็นเพียงเรื่องของฝ่าย HR หรือฝ่ายกฎหมาย แต่เกี่ยวข้องกับกระบวนการทำเงินเดือนโดยตรง ตั้งแต่การตรวจสอบสิทธิของพนักงานไปจนถึงการนำส่งเงิน
กระบวนการที่เกี่ยวข้องกับ Payroll
- ตรวจสอบพนักงานที่อยู่ในข่าย
- ตรวจสอบฐานค่าจ้าง
- คำนวณเงินสะสมของลูกจ้าง
- คำนวณเงินสมทบของนายจ้าง
- แสดงรายการหักในระบบ Payroll และ Payslip
- ตรวจสอบยอดก่อนนำส่ง
- จัดเตรียมข้อมูลสำหรับการนำส่งเงินกองทุน
คำถามที่พบบ่อยเกี่ยวกับกองทุนสงเคราะห์ลูกจ้างและกองทุนสำรองเลี้ยงชีพ
กองทุนสงเคราะห์ลูกจ้างเริ่มเมื่อไร?
เริ่มจัดเก็บเงินสะสมและเงินสมทบตั้งแต่วันที่ 1 ตุลาคม 2569
กองทุนสงเคราะห์ลูกจ้างหักพนักงานกี่เปอร์เซ็นต์?
ช่วงวันที่ 1 ตุลาคม 2569 – 30 กันยายน 2574 ลูกจ้างจ่ายเงินสะสม 0.25% และนายจ้างจ่ายเงินสมทบ 0.25% ของค่าจ้าง
ตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป จะเพิ่มเป็นฝ่ายละ 0.50%
บริษัทมีพนักงานไม่ถึง 10 คน ต้องเข้ากองทุนหรือไม่?
หลักเกณฑ์การบังคับใช้ที่เกี่ยวข้องกับกองทุนสงเคราะห์ลูกจ้าง มุ่งไปที่สถานประกอบกิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป โดยนายจ้างควรพิจารณาร่วมกับเงื่อนไข และข้อยกเว้นตามกฎหมายที่เกี่ยวข้อง
บริษัทมี PVD แล้ว ต้องเข้ากองทุนสงเคราะห์ลูกจ้างหรือไม่?
ควรตรวจสอบรายละเอียดเป็นรายบุคคล ว่าพนักงานแต่ละคนเป็นสมาชิก PVD หรือได้รับความคุ้มครองตามหลักเกณฑ์ที่กฎหมายกำหนดแล้วหรือไม่ โดยเฉพาะบริษัทที่มีพนักงานบางส่วนยังไม่ได้เป็นสมาชิก PVD
พนักงานต้องจ่ายเงินกองทุนเองทั้งหมดหรือไม่?
ไม่ใช่ ในช่วงเริ่มต้นลูกจ้างจ่ายเงินสะสม 0.25% และนายจ้างต้องจ่ายเงินสมทบอีก 0.25% ของค่าจ้าง
กองทุนสงเคราะห์ลูกจ้างเหมือนประกันสังคมหรือไม่?
ไม่เหมือนกัน แม้ทั้งสองระบบจะมีการนำเงินจากลูกจ้าง และมีเงินสมทบจากนายจ้าง แต่เป็นคนละกองทุน มีวัตถุประสงค์ สิทธิประโยชน์ และหลักเกณฑ์ตามกฎหมายแตกต่างกัน
หากองค์กรตรวจสอบแล้วว่าอยู่ในข่ายกองทุนสงเคราะห์ลูกจ้าง สามารถศึกษารายละเอียดการเตรียมข้อมูลและการดำเนินการได้ที่ ขั้นตอนขึ้นทะเบียนกองทุนสงเคราะห์ลูกจ้างสำหรับนายจ้าง
สรุป
กองทุนสงเคราะห์ลูกจ้างและกองทุนสำรองเลี้ยงชีพ ไม่ใช่กองทุนเดียวกัน
กองทุนสำรองเลี้ยงชีพมีเป้าหมายสำคัญด้านการออม และการลงทุนระยะยาวของพนักงาน ขณะที่กองทุนสงเคราะห์ลูกจ้างเป็นกลไกตามกฎหมาย ที่ช่วยสร้างหลักประกันพื้นฐานให้แก่ลูกจ้าง ในสถานประกอบกิจการที่เข้าเงื่อนไข
“บริษัทของเรามี PVD หรือไม่?”
แต่ควรถามต่อว่า
“พนักงานคนใดอยู่ใน PVD และพนักงานคนใดอาจอยู่ในข่ายกองทุนสงเคราะห์ลูกจ้าง?”
เมื่อกองทุนสงเคราะห์ลูกจ้างเริ่มจัดเก็บเงินตั้งแต่วันที่ 1 ตุลาคม 2569 ฝ่าย HR และ Payroll จึงควรตรวจสอบรายชื่อพนักงาน ฐานค่าจ้าง ระบบคำนวณเงินเดือน รวมถึงขั้นตอนการขึ้นทะเบียนและนำส่งเงินให้พร้อม ก่อนเริ่มดำเนินการจริง
ต้องการผู้เชี่ยวชาญช่วยดูแล Payroll ให้ถูกต้องและเป็นระบบ?
AIMSUCCESS ให้บริการรับทำเงินเดือน Payroll Outsource สำหรับองค์กร ช่วยดูแลตั้งแต่การรับและตรวจสอบข้อมูล คำนวณเงินเดือน ภาษี ประกันสังคม กองทุน จัดทำรายงานเงินเดือนและข้อมูลที่เกี่ยวข้อง
เหมาะสำหรับองค์กรที่ต้องการลดภาระงาน HR เพิ่มความต่อเนื่องในการทำ Payroll และลดความเสี่ยงจากความผิดพลาดในการคำนวณ
ข้อมูลอ้างอิง : กรมสวัสดิการและคุ้มครองแรงงาน / สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) / กฎหมายและประกาศที่เกี่ยวข้องกับกองทุนสงเคราะห์ลูกจ้าง และกองทุนสำรองเลี้ยงชีพ

